Keuzebegeleiding
Deelnemers meenemen in hun financiële toekomst

Keuzebegeleiding die werkt, voor fonds én deelnemer.

De Wtp maakt pensioen persoonlijker en keuzebegeleiding onmisbaar. Kies het ambitieniveau dat bij uw pensioenfonds past: van inzicht in de regeling, tot begeleiding vanuit de volledige financiële situatie.

  • Gegevens blijven bij de deelnemer
  • Met de regeling van uw fonds
  • Inzicht in de gevolgen, geen productadvies
Zorg voor Vermogenfintech solutions In samenwerking met Vitec Figlo
Drie ambitieniveaus

Van inzicht in de regeling naar begeleiding van het hele huishouden

De deelnemer kiest zelf waar hij begint, in zijn eigen woorden. Elke keuze hoort bij een niveau. U bepaalt welke u aanbiedt.

  1. Weten wat mijn pensioen wordtNiveau 1, de regeling
  2. Samen met mijn partner kiezenNiveau 2, met de partner
  3. Onze doelen plannen in één financieel planNiveau 3, integraal Financieel Plan
NIVEAU 1

De regeling

Inzicht en vooruitzicht binnen uw pensioenregeling

  • Opgebouwd en verwacht pensioen
  • Vervroegen, uitstellen, deeltijd
  • Hoog-laag en tot 10% ineens
  • Wat is gedekt bij overlijden, arbeidsongeschiktheid en scheiding

Nodig: uw regeling en factoren

Bekijk de demo →
NIVEAU 2

Met de partner

Pensioen als gezamenlijke beslissing

  • Gezamenlijk pensioeninkomen en verschillende pensioendata
  • Gevolgen van overlijden en scheiding voor beiden
  • Effect van de keuze van één partner op het huishouden
  • Blijft het gezamenlijke inkomen toereikend?

Nodig: + partnergegevens en pensioenoverzicht

Bekijk de demo →
NIVEAU 3

Integraal Financieel Plan

Keuzebegeleiding vanuit de netto financiële werkelijkheid

  • Inkomen, uitgaven, woning, spaargeld en schulden
  • Netto gevolgen, jaarruimte en bijsparen
  • Risicocapaciteit naast risicobereidheid
  • Kan het gezin verder als inkomen wegvalt?

De deelnemer opent vanuit uw omgeving zijn eigen Financieel Plan: pensioenoverzicht, partner en huishouden in één netto plan.

Open Financieel Plan →
Demo

Kant-en-klare whitelabel oplossing voor keuzebegeleiding

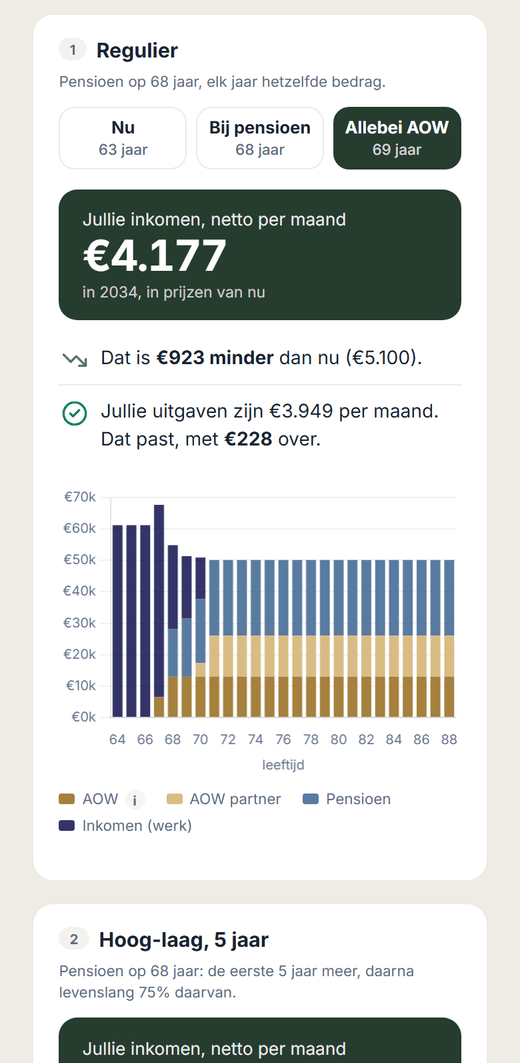
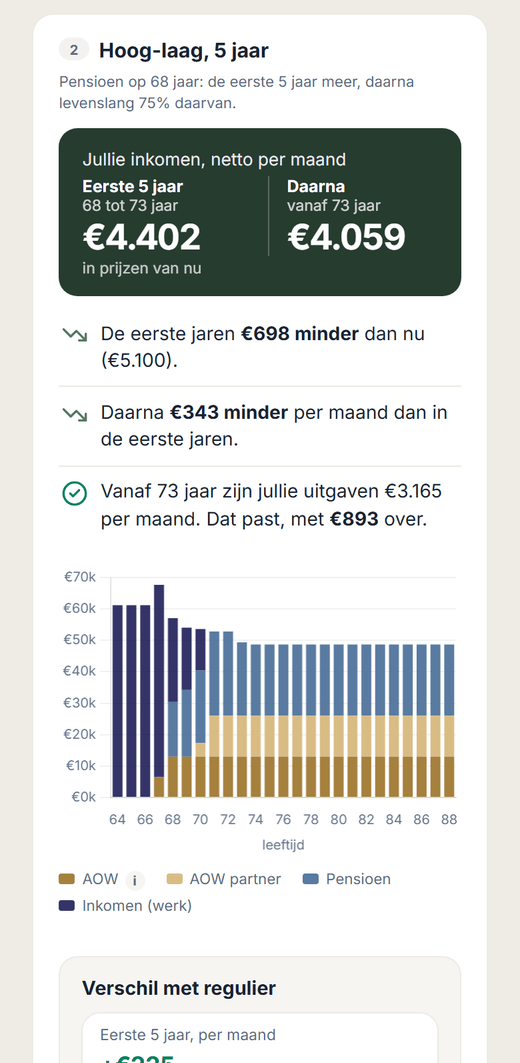
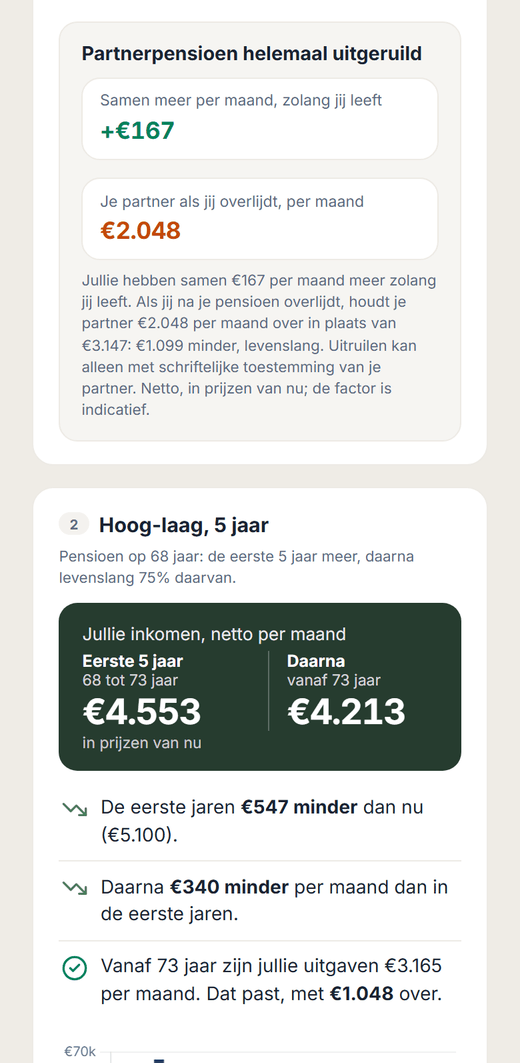
Per scenario ziet de deelnemer één bedrag: het netto inkomen per maand, nu, bij pensioen en later. In gewone taal staat erbij wat het verschil is met nu en of het past bij de uitgaven. Daaronder de grafiek per jaar en wat een keuze kost. Onder de keuzes staat wat ze samen doen. Alle bedragen zijn netto, in prijzen van nu of in euro's van dat jaar. De deelnemer kan een samenvatting bewaren van wat hij heeft gezien.

  1. Welkom in de omgeving van het fonds
  2. Pensioenoverzicht inlezen van mijnpensioenoverzicht.nl
  3. Een paar vragen over het huishouden
  4. De keuzes vergelijken
Open de demo →
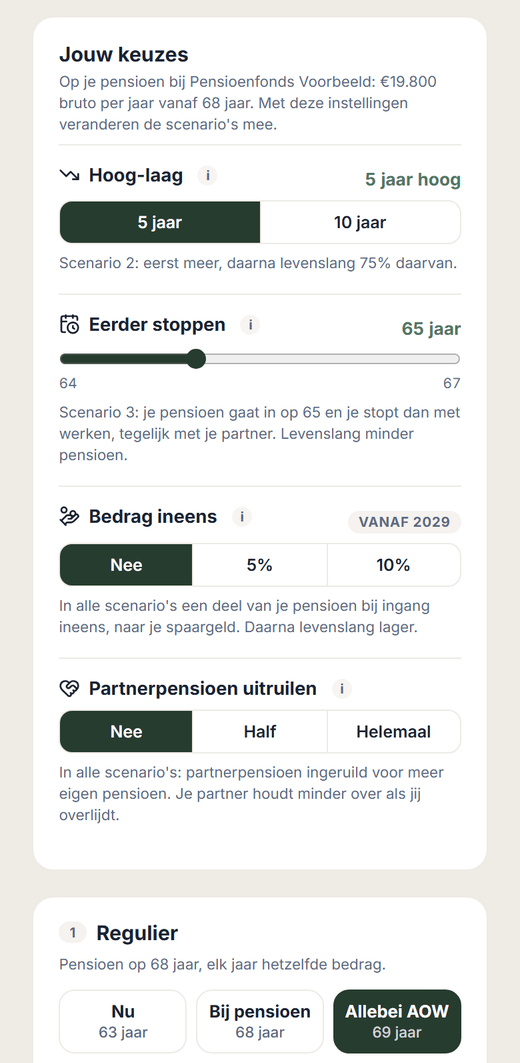
Demo op de telefoon, de instellingen: hoog-laag 5 of 10 jaar, eerder stoppen met een schuif van 64 tot 67 jaar, bedrag ineens nee, 5% of 10%, en partnerpensioen uitruilen nee, half of helemaal. Demo op de telefoon, scenario Regulier: als allebei AOW hebben 4.177 euro netto per maand, 923 euro minder dan nu; de uitgaven passen, met 228 euro over. Demo op de telefoon, scenario Hoog-laag: de eerste vijf jaar 4.402 euro netto per maand, daarna 4.059 euro; de uitgaven passen. Demo op de telefoon, partnerpensioen helemaal uitgeruild: samen 167 euro per maand meer zolang de deelnemer leeft; de partner houdt bij overlijden 2.048 euro per maand over in plaats van 3.147 euro.
Waarom dit nodig is

Een pensioenkeuze is een integrale keuze

De regeling laat zien wat er bruto binnenkomt. De deelnemer wil weten of het genoeg is.

Of iemand twee jaar eerder kan stoppen, hangt af van de AOW, pensioen bij eerdere werkgevers, het inkomen van de partner, de hypotheek en het spaargeld. Die gegevens staan niet in uw administratie, maar bepalen wel of een keuze verantwoord is.

Met de Wtp hebben fondsen een zorgplicht voor keuzebegeleiding. Wie alleen ziet dat het fondspensioen daalt, kan niet beoordelen wat dat betekent voor het huishouden.

In oktober 2026 concludeerde de AFM dat de keuzebegeleiding rond pensionering bij de onderzochte uitvoerders op onderdelen nog niet aan de wettelijke minimumlat voldoet. De AFM gaat het toezicht intensiveren. De kern: deelnemers moeten de gevolgen van hun keuzes in euro's kunnen zien, ook als ze keuzes combineren.

Zo werkt het

U begeleidt de keuze. Wij laten het effect op het totaalbeeld zien.

01

Uw keuzeomgeving

De deelnemer is ingelogd bij het fonds en kiest: vervroegen of uitstellen, hoog-laag, bedrag ineens, partnerpensioen.

↓ keuzes heen · effect op het totaalbeeld terug ↑
02

Simulatie van het huishouden

Cashflow en vermogen per jaar, met uitgaven, woning en doelen. Elke keuze doorgerekend tot het einde van het plan.

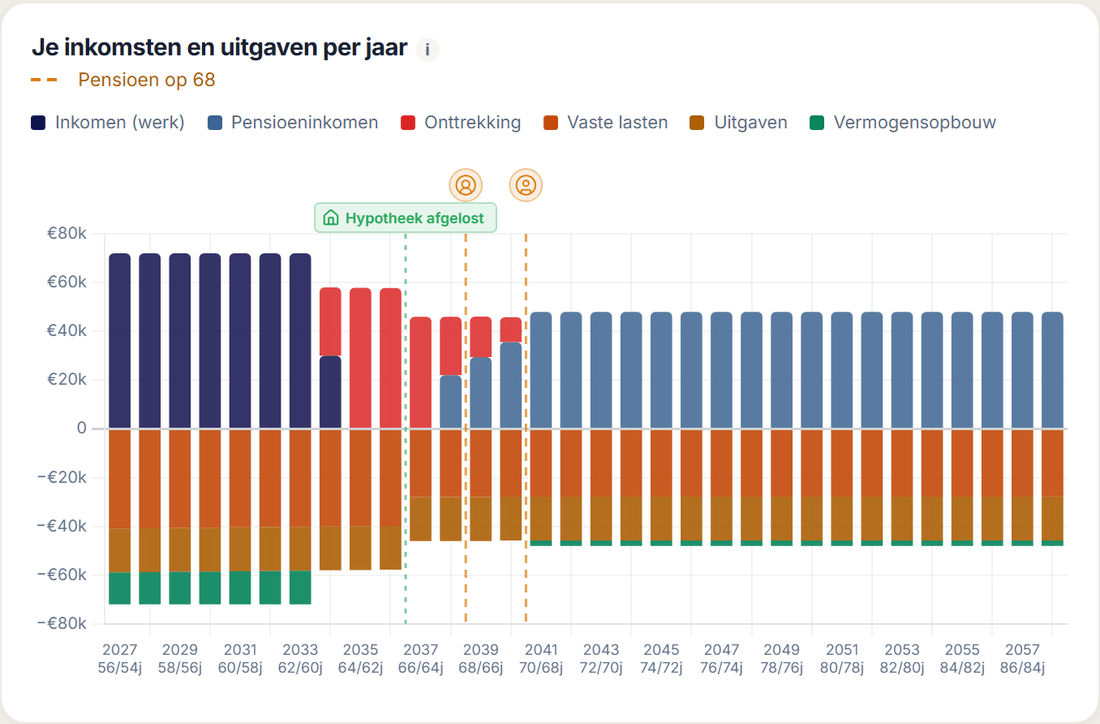
Cashflowgrafiek van een fictief stel dat samen eerder stopt met werken: het spaargeld overbrugt de jaren tot het pensioen; daarna dekt het pensioen de uitgaven.
Voorbeeld: samen eerder stoppen met werken op 64 & 62. Inkomsten en uitgaven per jaar, fictief stel.
↑ pensioenen, regeling en netto per jaar naar de simulatie
03a

Pensioenoverzicht-import

De deelnemer uploadt zelf het overzicht van al zijn pensioenen en AOW. Geen koppeling met uw administratie nodig.

03b

Uw regeling

Keuzemogelijkheden en factoren voor vervroegen, hoog-laag en uitruil, zoals uw fonds ze hanteert.

03c

Fiscale rekenengine

Belasting en premies per jaar: box 1, AOW-premie, pensioen. Regels bijgewerkt bij elk Belastingplan.

De vijf keuzes

Elke keuze met het antwoord dat de deelnemer zoekt

Vervroegen of uitstellen

Kan ik eerder stoppen?

Toont of het spaargeld de jaren tot de AOW overbrugt, en wat er overblijft.

Hoog-laag

Wanneer heb ik het meest nodig?

Zet het hogere inkomen in de eerste jaren af tegen de dip daarna en de AOW van de partner.

Bedrag ineens

Wat doe ik met dat geld?

Laat zien wat aflossen, sparen of uitgeven betekent voor het inkomen tot het einde van het plan.

Partnerpensioen

Is mijn partner goed verzorgd?

Rekent het huishouden door na overlijden, met en zonder uitruil.

Keuzes samen

Wat doet het als ik keuzes combineer?

Toont per keuze en voor de combinatie het verschil in netto inkomen per maand, met en zonder de keuze. Waarschuwt bij keuzes die elkaar versterken.

Voor het bestuur

Van regeling naar aantoonbaar deelnemersbelang

Het bestuur kiest het ambitieniveau. Niet elke keuze van de deelnemer.

De drie niveaus maken keuzebegeleiding een bestuurbare ontwikkelagenda, met duidelijke keuzes over doelgroep, data, privacy en evaluatie.

Toetsbaar, ook als het is uitbesteed. Uw fonds krijgt een eigen testomgeving. Vaste voorbeelddeelnemers worden bij elke wijziging opnieuw doorgerekend. Elke samenvatting vermeldt de rekenversie en bij elke release horen release notes. Zo stelt het bestuur zelf vast dat de begeleiding klopt.

  1. Bij welke keuzes moeten deelnemers actief inzicht en begeleiding krijgen?
  2. Welk ambitieniveau past bij onze deelnemerspopulatie?
  3. Hoe begrijpen deelnemers de gevolgen, zonder dat het fonds individueel advies geeft?
  4. Welke inzichten hebben we nodig voor defaults, segmentatie en communicatie?
  5. Hoe zetten we sturing bewust in, zoals de volgorde van keuzes, standaardopties en nadruk, ook voor kwetsbare groepen?
  6. Hoe meten we dat de begeleiding begrijpelijk, bereikbaar en behulpzaam is?
Pilot

Begin op het niveau dat past: één fonds, één keuzemoment

  1. Kennismaking en demoWe lopen het prototype door met uw regeling als uitgangspunt.
  2. Uw regeling inrichtenWe laden uw keuzemogelijkheden en factoren in een afgeschermde testomgeving.
  3. Testen met deelnemersEen groep deelnemers uit de doelgroep, ook kwetsbare groepen, gebruikt de simulatie rond het keuzemoment.
  4. Evalueren en besluitenU legt vooraf doelen vast. Wij meten begrip, hoe vaak deelnemers afwijken van de standaardoptie en welke vragen uw servicedesk krijgt.

Plan een demo

Bel of mail ons en we plannen binnen een week een gesprek van 45 minuten.

Contact
Evert Boon, Zorg voor Vermogen
Telefoon
+31 6 12 84 21 27
info@zorgvoorvermogen.nl
Zorg voor Vermogenfintech solutions In samenwerking met Vitec Figlo